Domain sjqa.de kaufen?
Wir ziehen mit dem Projekt
sjqa.de um.
Sind Sie am Kauf der Domain
sjqa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sjqa.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
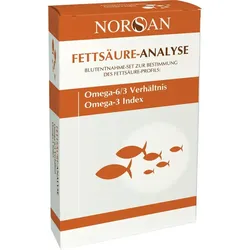
Norsan Fettsäure-Analyse 1 STProdukteigenschaften: NORSAN Fettsäure-Analyse Bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Produktbeschreibung: NORSAN Fettsäure-Analyse bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Gemessen werden 26 Fettsäuren sowie der Omega-3-Index das Omega-6/3-Verhältnis und der Trans-Fett-Anteil. Die Analytik erfolgt nach einem standardisierten und qualitätsgesicherten Verfahren in einem unabhängigen Labor. Inhalt: 1 Testkit Anleitung Analyse-ID Bogen Folienbeutel Kontaktaktivierte Lanzette Pflaster Testkarte Rücksendeumschlag Anwendung: Mit der NORSAN Fettsäure-Analyse lässt sich der Bedarf an Omega-3 ganz einfach mit einigen Tropfen Blut aus der Fingerbeere messen. Das Set enthält alle Materialien zur Durchführung der Blutentnahme und Einsendung der Probe. Hinweis: In der NORSAN Fettsäure-Analyse ist ein frankierter Rücksendeumschlag enthalten. Bitte kontrollieren Sie vor dem Einsenden, ob dieser ausreichend frankiert ist. Quelle: www.norsan.de und Angaben der Packungsbeilage Stand: 08/202475,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
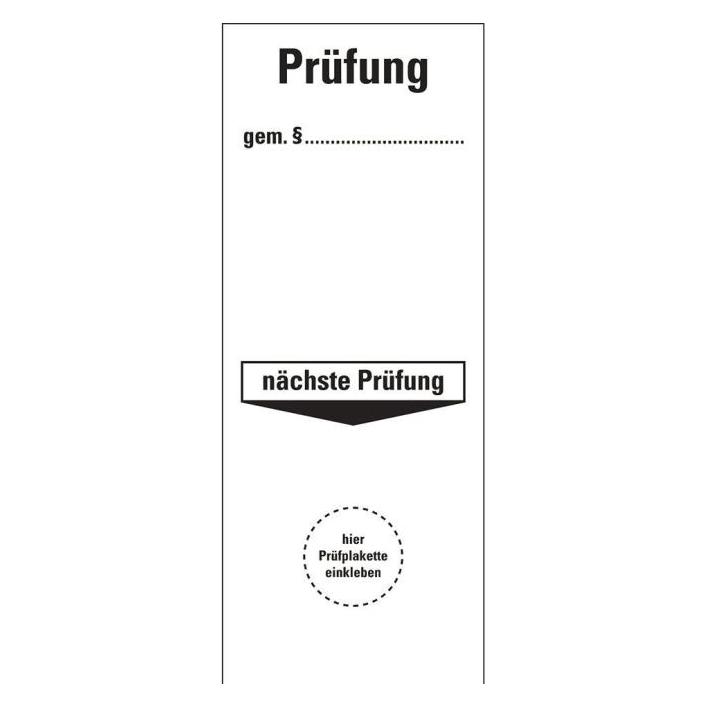
moedel Grundplakette Prüfung gemäß § nächste Prüfung, Folie, 40x80 mm, 10 Stück/Bogen* Praktische Prüfplakette für Sicherheit * Deutliche Kennzeichnung nächster Prüfzeitpunkt * Beständig und langlebig im Einsatz * Einfaches Anbringen auf glatten OberflächenDiese moedel Prüfplaketten sind essenziell für die Sicherheit und Einhaltung von Vorschriften. Die Plaketten sind speziell für die Prüfung gemäß § entwickelt und ermöglichen eine klare Kennzeichnung des nächsten Prüfungsdatums. Mit ihrer Größe von 40 x 80 mm passen sie perfekt auf verschiedene Oberflächen und bieten eine klare Sichtbarkeit. Die Plaketten von moedel sind aus einer hochwertigen Folie gefertigt, die Langlebigkeit und Beständigkeit garantiert. Sie erhalten 10 Stück pro Bogen, was eine effiziente Anwendung ermöglicht. Die einfache Handhabung und das problemlose Anbringen auf glatten Oberflächen machen sie zu einem unverzichtbaren Hilfsmittel für Unternehmen. Spezifikationen: * Nächste Prüfung kennzeichnen * Größe: 40 x 80 mm * Folie, 10 Stück/Bogen8,68 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
NORSAN Fettsäure-Analyse Selbsttest 1 StNORSAN Fettsäure-Analyse bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Gemessen werden 26 Fettsäuren sowie der Omega-3-Index das Omega-6/3- Verhältnis und der Trans-Fett-Anteil. Die Analytik erfolgt nach einem standardisierten und qualitätsgesicherten Verfahren in einem unabhängigen Labor. Inhalt: 1 Testkit • Anleitung • Analyse-ID Bogen • Folienbeutel • Kontaktaktivierte Lanzette • Pflaster • Testkarte • Rücksendeumschlag77,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Norsan Fettsäure-Analyse 1 STProdukteigenschaften: NORSAN Fettsäure-Analyse Bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Produktbeschreibung: NORSAN Fettsäure-Analyse bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Gemessen werden 26 Fettsäuren sowie der Omega-3-Index das Omega-6/3-Verhältnis und der Trans-Fett-Anteil. Die Analytik erfolgt nach einem standardisierten und qualitätsgesicherten Verfahren in einem unabhängigen Labor. Inhalt: 1 Testkit Anleitung Analyse-ID Bogen Folienbeutel Kontaktaktivierte Lanzette Pflaster Testkarte Rücksendeumschlag Anwendung: Mit der NORSAN Fettsäure-Analyse lässt sich der Bedarf an Omega-3 ganz einfach mit einigen Tropfen Blut aus der Fingerbeere messen. Das Set enthält alle Materialien zur Durchführung der Blutentnahme und Einsendung der Probe. Hinweis: In der NORSAN Fettsäure-Analyse ist ein frankierter Rücksendeumschlag enthalten. Bitte kontrollieren Sie vor dem Einsenden, ob dieser ausreichend frankiert ist. Quelle: www.norsan.de und Angaben der Packungsbeilage Stand: 08/202475,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
moedel Grundplakette Prüfung gemäß § nächste Prüfung, Folie, 40x80 mm, 10 Stück/Bogen* Praktische Prüfplakette für Sicherheit * Deutliche Kennzeichnung nächster Prüfzeitpunkt * Beständig und langlebig im Einsatz * Einfaches Anbringen auf glatten OberflächenDiese moedel Prüfplaketten sind essenziell für die Sicherheit und Einhaltung von Vorschriften. Die Plaketten sind speziell für die Prüfung gemäß § entwickelt und ermöglichen eine klare Kennzeichnung des nächsten Prüfungsdatums. Mit ihrer Größe von 40 x 80 mm passen sie perfekt auf verschiedene Oberflächen und bieten eine klare Sichtbarkeit. Die Plaketten von moedel sind aus einer hochwertigen Folie gefertigt, die Langlebigkeit und Beständigkeit garantiert. Sie erhalten 10 Stück pro Bogen, was eine effiziente Anwendung ermöglicht. Die einfache Handhabung und das problemlose Anbringen auf glatten Oberflächen machen sie zu einem unverzichtbaren Hilfsmittel für Unternehmen. Spezifikationen: * Nächste Prüfung kennzeichnen * Größe: 40 x 80 mm * Folie, 10 Stück/Bogen8,68 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
NORSAN Fettsäure-Analyse Selbsttest 1 StNORSAN Fettsäure-Analyse bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Gemessen werden 26 Fettsäuren sowie der Omega-3-Index das Omega-6/3- Verhältnis und der Trans-Fett-Anteil. Die Analytik erfolgt nach einem standardisierten und qualitätsgesicherten Verfahren in einem unabhängigen Labor. Inhalt: 1 Testkit • Anleitung • Analyse-ID Bogen • Folienbeutel • Kontaktaktivierte Lanzette • Pflaster • Testkarte • Rücksendeumschlag77,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Prüfplaketten Prüfung bestanden, Nächste Prüfung, 2026-2031, rot, Ø 30 mm, 1.000 StückWiderstandsfähige Mehrjahres-Prüfplakette für Geräte und Anlagen Auch für den Außenbereich geeignet - besonders widerstandsfähig, wetterfest, temperaturbeständig, wasserfest und schmutzabweisend Durch den langen Zeitraum ideal für mehrjährige Prüfintervalle Selbstklebend, kratz- und wischbeständig, wasser- und reißfest Resistent gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Permanent haftender Klebstoff sorgt für eine zuverlässige Haftung Ideal zur Prüfkennzeichnung von elektronischen oder nicht-elektronischen Gegenständen Kennzeichnung sowohl per Folienstift als auch per Lochzange möglich Merkmale: Aufdruck: Nächster Prüftermin, Prüfung bestanden Zeitraum: Mehrjahresprüfplakette Jahr: 2026 - 2031, 2026, 2027, 2028, 2029, 2030, 2031 Größe: 30 mm weitere Produktinformationen: Aufdruck: Prüfung bestanden, Nächste Prüfung Terminangabe: 12 Monate, Jahre 2026 - 2031 geeignet für: Handbeschriftung mit Folienstift, Markierung mit Lochzange Farbe: rot Material: Polyethylen Anzahl Etiketten: 1.000 Stück Haftwirkung: permanent24,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Die Prüfung für RettungssanitäterDie Prüfung für Rettungssanitäter , Die Fragensammlung dient angehenden Rettungssanitätern zur optimalen Vorbereitung auf die Prüfung. 582 Übungsfragen, vier vorbereitende Tests aus dem realen Prüfungsalltag von Rettungsdienstschulen und eine vollständige Abschlussprüfung zum Rettungssanitäter helfen beim wichtigen Üben und Wiederholen der Lerninhalte Die Mischung aus verschiedenen Fragetypen, wie Multiple-Choice-Fragen oder zu beschriftende Abbildungen, und unterschiedlichen Schweregraden sorgt für Abwechslung beim Lernen. Die Auflage ist auf die aktuelle 4. Auflage des LPN-San (2018) abgestimmt. Kapitelverweise im Lösungsteil erleichtern das gezielte Nachschlagen, sodass wirklich keine Frage mehr offenbleibt. Aber auch Prüflinge, die mit anderen Lehrbüchern lernen, können vom Lehrwerk unabhängig ihr Wissen mit diesem Prüfungsband testen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 201807, Produktform: Kartoniert, Redaktion: Hündorf, Hans-Peter~Lipp, Roland~Veith, Johannes~Steffen, Lipp, Edition: REV, Auflage: 18003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 215, Keyword: Ausbildung; Betriebssanitäter; Fragensammlung; LPN-San; Prüfung; Rettungsdienst; Rettungssanitäter, Fachschema: Rettungsassistent~Rettungsdienst~Sanitäter, Fachkategorie: Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 217, Höhe: 17, Gewicht: 691, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.